Metro Quadrado
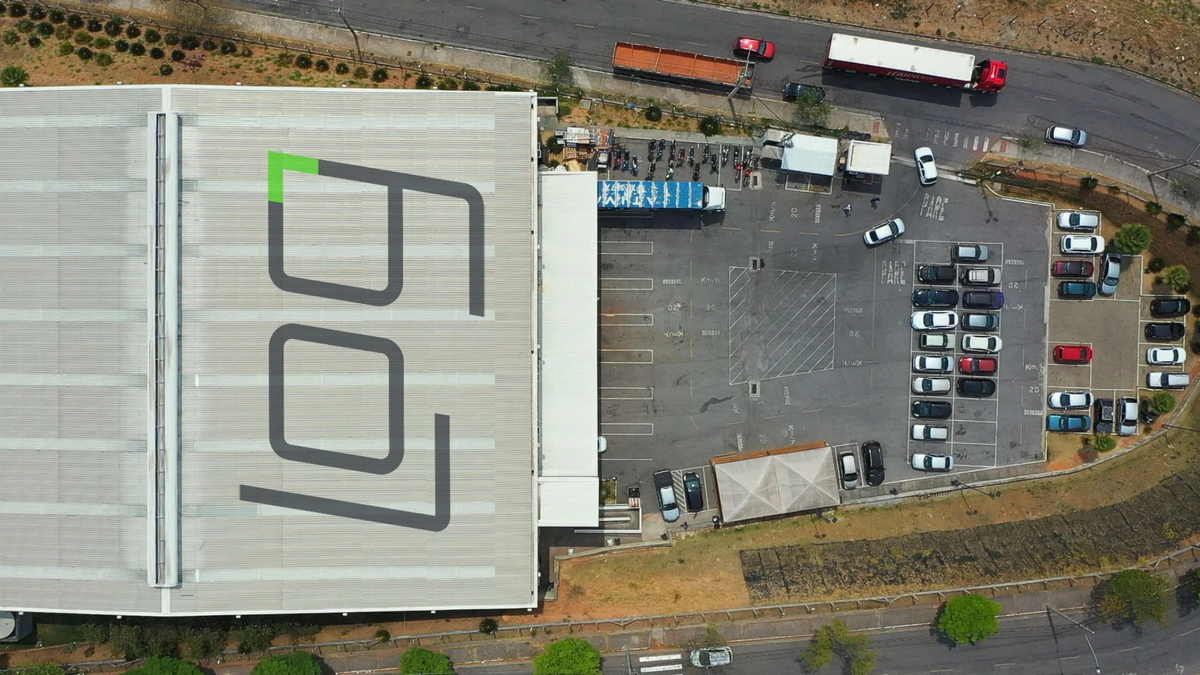
O mercado de logística está em franca expansão, mas ainda se concentra no Sudeste – o que abre caminho para a Log capturar espaço em mercados com menos competição, onde já está posicionada.
Essa é a visão do Itaú BBA, que iniciou a cobertura da ação da desenvolvedora de galpões com recomendação de compra e preço-alvo de R$ 32.
A companhia quer entregar 2 milhões de metros quadrados até 2028 e os analistas dizem que a Reforma Tributária – que deve redesenhar o mapa logístico do País – favorece ativos mais próximos a centros de consumo aos quais a Log já possui exposição.
O Nordeste, por exemplo, concentra 32,6% do portfólio da empresa, contra 9,6% do mercado total. O mesmo ocorre no Centro-Oeste, onde a Log também tem uma exposição muito maior que a média do setor – 13,8% contra apenas 1,8%.
Outro fator que atrai os analistas para a tese é a estratégia de desenvolver e reciclar os galpões dentro da companhia.
A verticalização das operações, que vai desde a aquisição dos terrenos à gestão das propriedades prontas, permite o desenvolvimento dos projetos a um custo cerca de 30% menor que a média do setor e um yield-on-cost elevado, de 13%.
“A Log também pré-locou integralmente muitos de seus projetos nos últimos anos para clientes de primeira linha, incluindo os principais players de ecommerce do Brasil,” escrevem os analistas do BBA.
Já a estratégia de reciclar constantemente os ativos é possível graças ao apetite dos fundos imobiliários, que ganharam relevância no setor nos últimos anos.
Os FIIs têm comprado os projetos a um cap rate inferior ao custo da Log e geram um múltiplo sobre o capital investido (MOIC) médio de 2,5x.
Com isso, a Log já reciclou R$ 4,3 bilhões desde 2023, em transações com cap rates considerados atraentes e margens brutas de 30% a 33%.
Além de criar valor, a reciclagem também é uma das principais fontes de capital para viabilizar o plano da companhia de entregar um grande volume de galpões de alto padrão nos próximos três anos.
“Em um cenário de taxas de juros elevadas, acreditamos que essa seja uma das alternativas mais atraentes para financiar o crescimento,” diz o BBA.
Mas também há riscos à tese. Os principais já são conhecidos do setor: custos maiores de construção em meio à guerra entre EUA e Irã, o crescimento econômico fraco e as taxas de juros altas, que pesam na demanda por M&As.